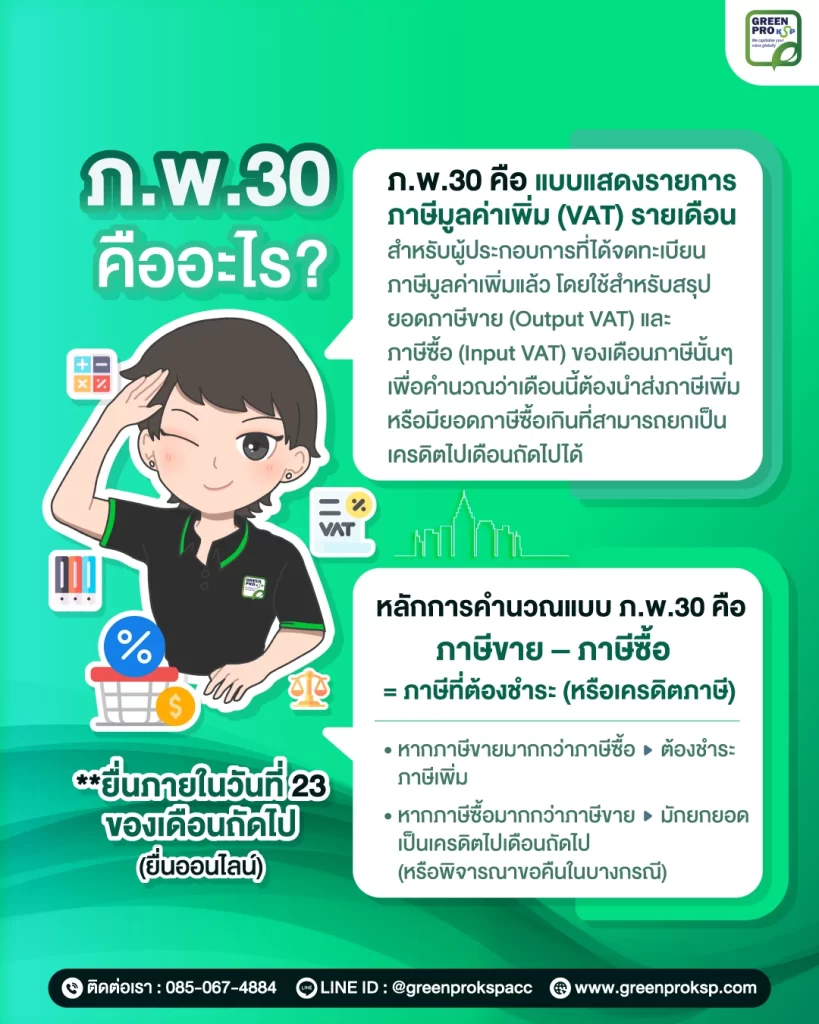
คำตอบสั้นที่สุดคือ ภ.พ.30 (หลายคนพิมพ์ว่า ภพ 30 หรือ ภพ.30) คือแบบแสดงรายการภาษีมูลค่าเพิ่มที่ผู้ประกอบการจดทะเบียน VAT ต้องยื่นทุกเดือน เพื่อสรุปภาษีขายหักด้วยภาษีซื้อของเดือนนั้น ยื่นแบบกระดาษภายในวันที่ 15 ของเดือนถัดไป หากยื่นออนไลน์ได้รับขยายเวลาเพิ่มอีก 8 วัน และต้องยื่นทุกเดือนแม้เดือนนั้นจะไม่มีรายได้
บทความนี้สรุปตั้งแต่ภาษีขายกับภาษีซื้อ ตัวอย่างการคำนวณ ใครต้องยื่น กำหนดเวลา วิธียื่นออนไลน์ อัตราค่าปรับเมื่อยื่นช้า และความต่างระหว่าง ภ.พ.30 กับแบบ ภ.พ. อื่นที่มักสับสนกัน
ภาษีขาย vs ภาษีซื้อ ต่างกันอย่างไร
ตัวเลขภาษีขายและภาษีซื้อที่กรอกในแบบนี้มาจากกลไกการหักกลบของระบบ VAT ซึ่งสรุปไว้ที่ ภาษีมูลค่าเพิ่ม (VAT) คืออะไร
การเข้าใจความแตกต่างระหว่าง “ภาษีขาย” และ “ภาษีซื้อ” เป็นหัวใจของการทำ ภ.พ.30 เพราะยอดภาษีสุทธิที่ต้องชำระขึ้นอยู่กับผลต่างของสองรายการนี้
1. ภาษีขาย คือ ภาษีมูลค่าเพิ่มที่กิจการ “เรียกเก็บจากลูกค้า” เมื่อมีการขายสินค้า หรือให้บริการ โดยกิจการมีหน้าที่ออกใบกำกับภาษีให้ลูกค้า และเก็บ VAT ในอัตราที่กฎหมายกำหนด
ตัวอย่างเช่น
ขายสินค้า 100,000 บาท
VAT 7% = 7,000 บาท
ลูกค้าจ่าย 107,000 บาท
โดย 7,000 บาท คือ ภาษีขายที่กิจการต้องนำไปรวมคำนวณใน ภ.พ.30
2. ภาษีซื้อ คือ ภาษีมูลค่าเพิ่มที่กิจการ “จ่ายให้ผู้ขายหรือผู้ให้บริการ” ตอนซื้อสินค้า หรือบริการมาใช้ในกิจการ และสามารถนำ VAT ส่วนนี้มาเครดิตหักออกจากภาษีขายได้ หากมีใบกำกับภาษีถูกต้องตามกฎหมาย
ตัวอย่างเช่น
ซื้อวัตถุดิบ 50,000 บาท
VAT 7% = 3,500 บาท
3,500 บาท คือ ภาษีซื้อที่สามารถนำมาหักออกจากภาษีขายในเดือนนั้นได้
ตัวอย่างการคำนวณ ภ.พ.30
เมื่อรวมภาษีขายและภาษีซื้อของทั้งเดือนแล้ว ให้นำภาษีขายตั้ง ลบด้วยภาษีซื้อ ผลลัพธ์จะออกมาได้ 2 แบบ
| รายการ | กรณีภาษีขายมากกว่า | กรณีภาษีซื้อมากกว่า |
| ยอดขายทั้งเดือน | 100,000 บาท | 40,000 บาท |
| ภาษีขาย 7% | 7,000 บาท | 2,800 บาท |
| ยอดซื้อที่มีใบกำกับภาษีถูกต้อง | 50,000 บาท | 60,000 บาท |
| ภาษีซื้อ 7% | 3,500 บาท | 4,200 บาท |
| ผลลัพธ์ | ชำระภาษี 3,500 บาท | ชำระเกิน 1,400 บาท ยกไปเครดิตเดือนถัดไปหรือขอคืน |
ภาษีซื้อที่นำมาหักได้ต้องมีใบกำกับภาษีถูกต้องและเกี่ยวกับกิจการโดยตรง รายการที่เข้าข่ายภาษีซื้อต้องห้ามนำมาหักไม่ได้ ส่วนรายการขายจะเข้าเดือนไหนให้ดูจากจุดความรับผิดหรือ Tax Point และถ้าเดือนนั้นมีการออกหรือได้รับใบลดหนี้ ต้องนำมาปรับยอดด้วย
ใครบ้างที่ต้องยื่น ภ.พ.30
ภ.พ.30 คือ เมื่อกิจการได้รับสถานะผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มแล้ว จะมีหน้าที่ต้องจัดทำและยื่นแบบ ภ.พ.30 ทุกเดือนตามรอบเดือนภาษี
1. ผู้ประกอบการที่จดทะเบียน VAT แล้ว
กลุ่มหลักที่ต้องยื่น ได้แก่
- บริษัทจำกัด
- ห้างหุ้นส่วนจำกัด
- ผู้ประกอบการบุคคลธรรมดา
- ผู้ให้บริการที่อยู่ในระบบ VAT
ไม่ว่าจะเป็นธุรกิจขนาดเล็กหรือใหญ่ หากได้จดทะเบียน VAT แล้ว ก็มีหน้าที่ต้องยื่นแบบ ภ.พ.30 ทุกเดือน
2. ต้องยื่นแม้เดือนนั้นไม่มีรายได้
หลายกิจการเข้าใจผิดว่า หากเดือนใดไม่มีการขายสินค้า หรือไม่มีภาษีต้องชำระ ก็ไม่ต้องยื่นแบบ ซึ่งไม่ถูกต้อง หากกิจการยังคงมีสถานะเป็นผู้ประกอบการจดทะเบียน VAT จะต้องยื่น ภ.พ.30 ทุกเดือน แม้เดือนนั้นจะไม่มีรายได้ เพราะการยื่นแบบเป็นหน้าที่ตามรอบเดือนภาษีไม่ใช่ยื่นเฉพาะเดือนที่มีภาษีต้องชำระ
3. กรณีมีหลายสาขา หรือหลายสถานประกอบการ
หากกิจการมีหลายสาขา หรือหลายสถานประกอบการ อาจมีข้อกำหนดเพิ่มเติมเกี่ยวกับการยื่นแบบแยกหรือยื่นรวม ขึ้นอยู่กับเงื่อนไขที่ได้รับอนุมัติจากกรมสรรพากร กิจการควรตรวจสอบโครงสร้างการจดทะเบียนของตนเองให้ชัดเจน เพื่อป้องกันการยื่นผิดรูปแบบ
4. ใครบ้างที่ไม่ต้องยื่น ภ.พ.30
- ผู้ประกอบการที่ยังไม่ได้จดทะเบียน VAT
- ผู้ที่มีรายได้ต่ำกว่า1.8 ล้านบาทต่อปี และยังไม่ได้สมัครใจเข้าระบบ
- กิจการที่ได้รับการยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย
หากรายได้ถึงเกณฑ์ที่กฎหมายกำหนด(รายได้มากกว่า 1.8 ล้านบาทต่อปี) ต้องจดทะเบียน VAT แล้วแต่ยังไม่จดอาจมีความเสี่ยงด้านภาษีตามมาได้ในอนาคต
ภ.พ.30 ยื่นเมื่อไหร่ และยื่นเดือนไหน
การยื่นแบบ ภ.พ.30 เป็นการยื่นภาษีมูลค่าเพิ่มแบบรายเดือน ที่กิจการอยู่ในระบบ VAT จะต้องจัดทำและยื่นแบบให้ครบถ้วนตามกำหนดเวลา ไม่ใช่รอรวมยื่นเป็นรายไตรมาสหรือรายปี
เดือนภาษี หมายถึง เดือนที่เกิดรายการขายสินค้า หรือให้บริการที่อยู่ในระบบ VAT เช่น
- ยอดขายเดือนมกราคม = เดือนภาษีมกราคม
- ยอดขายเดือนกุมภาพันธ์ = เดือนภาษีกุมภาพันธ์
แบบ ภ.พ.30 ที่คุณยื่นในเดือนถัดไป จะเป็นการรายงานข้อมูลของเดือนภาษีก่อนหน้า เสมอ
ภ.พ.30 ต้องยื่นเมื่อไหร่
โดยหลักทั่วไป ภ.พ.30 ต้องยื่นภายในวันที่ 15 ของเดือนถัดไป นับจากเดือนภาษีและดำเนินการเช่นนี้ต่อเนื่องทุกเดือน
ตัวอย่างเช่น
- เดือนภาษีมกราคม → ต้องยื่นภายในวันที่ 15 กุมภาพันธ์
- เดือนภาษีกุมภาพันธ์ → ต้องยื่นภายในวันที่ 15 มีนาคม
กรณียื่นออนไลน์
การยื่นผ่านระบบ e-Filing ของกรมสรรพากรจะมีการขยายระยะเวลายื่นเพิ่มเติม( ขยายเวลาให้อีก 8 วัน )จากการยื่นแบบกระดาษ อย่างไรก็ตาม กำหนดเวลาอาจมีการเปลี่ยนแปลงในแต่ละปี ควรตรวจสอบประกาศของกรมสรรพากรเป็นประจำ
วิธียื่น ภ.พ.30 ออนไลน์ผ่าน e-Filing
- เข้าเว็บไซต์ efiling.rd.go.th แล้วเข้าสู่ระบบด้วยบัญชีผู้ใช้ที่กิจการสมัครยื่นแบบผ่านอินเทอร์เน็ตไว้
- เลือกยื่นแบบ ภ.พ.30 แล้วเลือกเดือนภาษีและสาขาให้ถูกต้อง
- กรอกยอดขายและยอดซื้อที่มีสิทธินำภาษีซื้อมาหักของเดือนนั้น ระบบจะคำนวณภาษีขายและภาษีซื้อให้
- ตรวจยอดภาษีที่ต้องชำระหรือยอดที่ชำระเกิน แล้วกดยืนยันการยื่นแบบ
- ชำระภาษีตามช่องทางที่ระบบให้เลือก แล้วเก็บแบบที่ยื่นและหลักฐานการชำระเงินไว้ในแฟ้มของเดือนนั้น
หน้าจอของระบบอาจเปลี่ยนตามการปรับปรุงของกรมสรรพากร ดูรายละเอียดแต่ละขั้นพร้อมเอกสารที่ต้องเตรียมได้ที่ วิธียื่นภาษีมูลค่าเพิ่ม
ดาวน์โหลดแบบฟอร์ม ภ.พ.30
กรณียื่นแบบกระดาษ ดาวน์โหลดแบบ ภ.พ.30 ฉบับล่าสุดได้จากหน้าแบบแสดงรายการภาษีมูลค่าเพิ่มของกรมสรรพากร ควรดาวน์โหลดจากเว็บไซต์กรมสรรพากรทุกครั้ง เพราะแบบฟอร์มมีการปรับปรุงเป็นระยะ
ยื่นผิด/ยื่นเพิ่ม/ยื่นเกินกำหนด ต้องทำอย่างไร
การจัดทำและยื่นแบบ ภ.พ.30 เป็นงานที่ต้องทำทุกเดือน จึงมีโอกาสเกิดความผิดพลาดได้ เช่น ใส่ยอดผิด ลืมบันทึกใบลดหนี้ กรอกเดือนภาษีผิด หรือยื่นล่าช้า สิ่งสำคัญคืออย่าปล่อยทิ้งไว้นาน เพราะยิ่งแก้ช้า ความเสี่ยงด้านเบี้ยปรับและเงินเพิ่มยิ่งสูงขึ้น
1. กรณียื่นผิด (ตัวเลขผิด / เลือกเดือนผิด)
หากยื่นไปแล้วพบว่า
- ยอดภาษีขายผิด
- ลืมบันทึกภาษีซื้อ
- ใส่เดือนภาษีไม่ถูกต้อง
- กรอกเลขประจำตัวผู้เสียภาษีผิด
ต้องยื่นแบบแก้ไขเพิ่มเติม โดยเลือกเดือนภาษีเดิม แล้วกรอกข้อมูลใหม่ให้ถูกต้อง พร้อมคำนวณยอดภาษีใหม่
สิ่งที่ควรทำทันที:
- ตรวจสอบเอกสารภาษีขาย–ภาษีซื้อให้ครบ
- คำนวณยอดใหม่ให้ชัดเจน
- ยื่นแบบเพิ่มเติมผ่านช่องทางที่ยื่นเดิม (สำนักงานสรรพากร หรือ e-Filing)
หากการแก้ไขทำให้ภาษีต้องชำระเพิ่มควรชำระทันทีเพื่อลดภาระเงินเพิ่ม
2. กรณียื่นเพิ่ม (พบเอกสารภายหลัง)
บางครั้งหลังยื่นแล้วพบใบกำกับภาษีที่ตกหล่น เช่น
- เพิ่งได้รับใบกำกับภาษีซื้อจากผู้ขาย
- มีใบลดหนี้ที่ออกย้อนหลัง
- มีการปรับปรุงยอดขายย้อนหลัง
ในกรณีนี้สามารถเลือกแนวทางได้ตามลักษณะรายการ เช่น
- ยื่นแบบเพิ่มเติมของเดือนเดิม หรือบันทึกเป็นรายการของเดือนถัดไป (หากเข้าเงื่อนไขที่กฎหมายรองรับ)
3. กรณียื่นเกินกำหนดเวลา
หากยื่น ภ.พ.30 หลังวันที่กำหนดอาจมีผลดังนี้
- เสียเบี้ยปรับ
- เสียเงินเพิ่มตามระยะเวลาที่ล่าช้า
- หากไม่ยื่นเลย อาจถูกประเมินภาษีโดยเจ้าพนักงาน
อัตราที่ใช้กันตามระเบียบของกรมสรรพากรในปัจจุบัน สรุปได้ดังนี้
- ค่าปรับอาญา 300 บาท ถ้ายื่นช้าไม่เกิน 7 วัน และ 500 บาท ถ้าช้าเกิน 7 วัน ต้องเสียแม้เดือนนั้นจะไม่มีภาษีต้องชำระ
- เงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องชำระ เศษของเดือนนับเป็น 1 เดือน
- เบี้ยปรับ คิดเป็นเปอร์เซ็นต์ของภาษีที่ต้องชำระ ลดหลั่นตามระยะเวลาที่ยื่นช้า ตามตารางด้านล่าง
| ยื่นช้ากว่ากำหนด | ยื่นเพิ่มเติม (ยื่นครั้งแรกทันกำหนดแล้ว) | ไม่ได้ยื่นภายในกำหนด |
| ไม่เกิน 15 วัน | 2% | 4% |
| 16-30 วัน | 5% | 10% |
| 31-60 วัน | 10% | 20% |
| เกิน 60 วัน | 20% | 40% |
ตัวอย่าง ภาษีที่ต้องชำระ 10,000 บาท ไม่ได้ยื่นภายในกำหนดและยื่นช้าไป 10 วัน ต้องชำระภาษี 10,000 บาท ค่าปรับอาญา 500 บาท เงินเพิ่ม 150 บาท และเบี้ยปรับ 400 บาท รวม 11,050 บาท
อัตราเหล่านี้อาจเปลี่ยนตามประกาศของกรมสรรพากร ควรตรวจสอบอีกครั้งก่อนชำระ
4. เคล็ดลับป้องกันความผิดพลาดในอนาคต
- จัดทำรายงานภาษีขายและภาษีซื้อทุกสิ้นเดือน
- ตรวจสอบใบกำกับภาษีทุกใบก่อนบันทึก
- แยกแฟ้มเอกสารเป็นรายเดือน
- ตั้งเตือนวันยื่นแบบทุกเดือน
- ใช้โปรแกรมบัญชีหรือปรึกษาผู้ทำบัญชีมืออาชีพ
ภ.พ.30 ต่างจาก ภ.พ.01 ภ.พ.20 และ ภ.พ.36 อย่างไร
แบบภาษีมูลค่าเพิ่มที่ขึ้นต้นด้วย ภ.พ. มีหลายฉบับและใช้คนละขั้นตอน สรุปได้ดังนี้
| แบบ | ใช้ทำอะไร | ยื่นหรือได้รับเมื่อไร |
| ภ.พ.01 | คำขอจดทะเบียนภาษีมูลค่าเพิ่ม | ก่อนเริ่มประกอบกิจการ หรือภายใน 30 วันนับจากวันที่รายรับเกิน 1.8 ล้านบาทต่อปี |
| ภ.พ.20 | ใบทะเบียนภาษีมูลค่าเพิ่มที่กรมสรรพากรออกให้หลังอนุมัติ | ได้รับหลังจดทะเบียน ต้องแสดงไว้ในที่เปิดเผย ณ สถานประกอบการ |
| ภ.พ.30 | แบบยื่นภาษีมูลค่าเพิ่มรายเดือน (ภาษีขายหักภาษีซื้อ) | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.พ.36 | แบบนำส่งภาษีแทนผู้ประกอบการ เช่น จ่ายค่าบริการให้ผู้ให้บริการในต่างประเทศ | ภายใน 7 วันนับจากวันสิ้นเดือนที่จ่ายเงิน |
ภาษีที่นำส่งตาม ภ.พ.36 แล้ว นำไปใช้เป็นภาษีซื้อใน ภ.พ.30 ได้ตามเงื่อนไข ส่วนผู้ที่ยังไม่แน่ใจว่าต้องจดทะเบียนหรือไม่ อ่านได้ที่ บุคคลธรรมดาต้องจด VAT ไหม
FAQ คำถามที่พบบ่อยเกี่ยวกับ ภ.พ.30
สรุป
ภ.พ.30 คือแบบยื่นภาษีมูลค่าเพิ่มรายเดือนของผู้ประกอบการที่จดทะเบียน VAT โดยใช้หลักการคำนวณภาษีขายหักด้วยภาษีซื้อ เพื่อหายอดภาษีที่ต้องชำระหรือยอดเครดิตที่ยกไปเดือนถัดไป
หัวใจสำคัญของการทำ ภ.พ.30 ให้ถูกต้อง คือ
- จัดเก็บเอกสารภาษีขายและภาษีซื้อให้ครบถ้วน
- ยื่นแบบให้ตรงเดือนภาษีและภายในกำหนดเวลา
- ตรวจสอบความถูกต้องก่อนยืนยันการยื่น
การบริหาร ภ.พ.30 อย่างเป็นระบบไม่เพียงช่วยหลีกเลี่ยงเบี้ยปรับและเงินเพิ่ม แต่ยังช่วยให้ธุรกิจควบคุมกระแสเงินสด และวางแผนภาษีได้อย่างมั่นคงในระยะยาว
ให้ Greenpro KSP ดูแลการยื่น ภ.พ.30 ให้
งาน ภ.พ.30 ต้องทำทุกเดือนและพลาดง่าย ตั้งแต่การคัดใบกำกับภาษีจนถึงการยื่นให้ทันกำหนด ทีมบัญชีของ Greenpro KSP ดูแลตั้งแต่จัดทำรายงานภาษีซื้อภาษีขายจนยื่นแบบให้ครบทุกเดือน ให้คำปรึกษาฟรี
ติดต่อสอบถาม โทร 085-067-4884 หรือแอดไลน์ @greenprokspacc หรือกรอกแบบฟอร์มที่หน้า ติดต่อเรา